Іпотечні ставки у Франції знову пішли вгору. Після кількох місяців відносної стабільності рішення Європейського центрального банку підвищити ключові процентні ставки у вересні 2026 року стало важливим сигналом для ринку кредитування.
Для ринку нерухомості Лазурного Берега головне питання полягає в тому, чи можуть дорожчі кредити чинити тиск на ціни в Ніцці, Каннах, Антібі та найбільш престижних локаціях, таких як Cap d’Antibes і Saint-Jean-Cap-Ferrat.
Відповідь не настільки однозначна. Фінансування стає дорожчим, покупці уважніше оцінюють співвідношення ціни та якості, але рідкісні й справді якісні об’єкти й надалі займають особливе місце на ринку Лазурного Берега.
Іпотечні ставки у Франції знову зростають
10 вересня 2026 року Європейський центральний банк підвищив ключові ставки на 0,25 процентного пункту. Рішення було прийнято на тлі збереження інфляційного тиску та прогнозу, за яким інфляція залишатиметься вищою за цільовий рівень ЄЦБ у 2% протягом тривалого періоду.
Французькі банки почали коригувати свої умови ще до рішення ЄЦБ.
У вересні 2026 року середні ставки у Франції становлять близько 3,4% для іпотечного кредиту на 20 років, хоча конкретні умови суттєво залежать від банку та фінансового профілю позичальника.
Найсильніші клієнти все ще можуть отримувати кращі умови, особливо якщо вони мають стабільний дохід, значний власний внесок та хороші відносини з банком.
Тобто мова не йде про повернення до жорстких кредитних обмежень 2023 року. Банки продовжують кредитувати, але фінансування стає дорожчим, а вимоги до позичальників — більш вибірковими.
Як зростання ставок впливає на покупців нерухомості?
Навіть невелике підвищення процентної ставки може бути відчутним, якщо сума кредиту велика, а строк фінансування тривалий.
Для Лазурного Берега це особливо актуально, оскільки фінансування нерідко становить кількасот тисяч євро або, у випадку дорожчих об’єктів, понад €1 млн.
Для клієнта, який розглядає квартиру чи віллу вартістю від €1 млн до €3 млн, зростання ставок не обов’язково означає відмову від покупки. Однак воно змінює підхід покупця до ринку.
Клієнти уважніше порівнюють об’єкти, точніше розраховують загальну вартість придбання й активніше торгуються, якщо нерухомість має очевидні недоліки або вже тривалий час знаходиться на ринку.
Тому зростання іпотечних ставок не обов’язково призводить до загального падіння цін. Воно радше збільшує різницю між привабливими об’єктами з реалістичною ринковою ціною та нерухомістю, заявлену вартість якої складно обґрунтувати.
Вплив на різні сегменти Лазурного Берега відрізняється
Зростання вартості кредитування по-різному впливає на окремі сегменти ринку нерухомості Côte d’Azur.
Найбільш залежний від фінансування сегмент — насамперед квартири та вілли приблизною вартістю від €700 000 до €3 млн — природно сильніше реагує на зміну стандартних іпотечних ставок.
У сегментах prime та ultra-prime ситуація може бути іншою.
У Каннах, Cap d’Antibes, Saint-Jean-Cap-Ferrat, Cap-d’Ail, Roquebrune-Cap-Martin і Монако міжнародні покупці можуть мати значний обсяг ліквідних коштів або доступ до private banking та альтернативних структур фінансування.
Для таких клієнтів зміна стандартної іпотечної ставки на кілька десятих процентного пункту може відігравати меншу роль у загальному рішенні про придбання.
Тому трактувати саме підвищення ставок як сигнал до загального падіння цін на нерухомість Лазурного Берега було б передчасно.
Рідкісні та якісні об’єкти залишаються краще позиціонованими
На Лазурному Березі дефіцит якісної нерухомості залишається одним із фундаментальних факторів вартості.
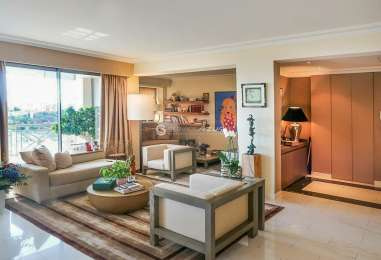
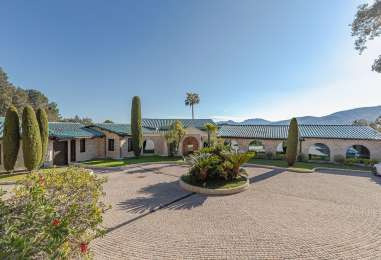
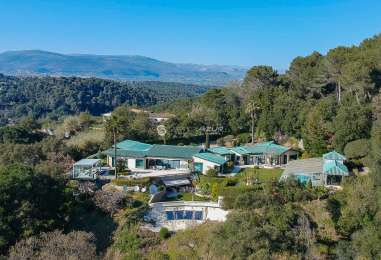
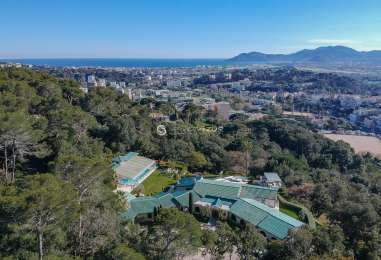
Віллу з видом на море, хорошою земельною ділянкою, басейном, зручним під’їздом, гаражем і якісним ремонтом складно замінити. Те саме стосується квартир з винятковою адресою, великою терасою, панорамним видом або розташуванням на першій лінії.
Об’єкти, що поєднують такі характеристики, зазвичай менш безпосередньо залежать від зміни вартості стандартного кредитування, оскільки покупці порівнюють не лише ціну за квадратний метр. Вони також платять за локацію, рідкісність та характеристики, які складно відтворити в іншому об’єкті.
Водночас квартири та вілли, які мають багато аналогів на ринку, стають більш чутливими до ціни. Покупці також уважніше враховують необхідність ремонту, відсутність паркінгу, шум, слабку інсоляцію або низьку енергоефективність.
Іншими словами, вищі ставки роблять ринок нерухомості Лазурного Берега більш вибірковим.
Покупці без кредиту отримують додаткову переговорну перевагу
У нинішній ситуації покупці, які можуть придбати нерухомість без банківського фінансування, можуть отримати додаткову перевагу.
Однак для продавця недостатньо лише статусу «cash buyer». Сила пропозиції також залежить від відсутності умови про отримання кредиту, чіткого підтвердження наявності коштів, можливості швидко перерахувати депозит нотаріусу та реалістичного строку завершення угоди.
Порівнюючи дві близькі пропозиції, продавець може розглянути трохи нижчу ціну, якщо така угода має значно менший ризик зриву.
Це особливо важливо для міжнародних покупців нерухомості у Франції.
Наявність достатніх активів ще не означає, що кошти можна одразу переказати. Французькі банки та нотаріуси проводять перевірки щодо походження коштів, банку-відправника і, за необхідності, корпоративної структури, яка використовується для придбання.
Саме тому міжнародним покупцям краще підготувати документи щодо джерела походження коштів ще до підписання попереднього договору купівлі-продажу.
Чи варто чекати на нове зниження ставок?
Частина покупців може вирішити відкласти угоду в очікуванні нового зниження вартості кредитів.
Однак така стратегія також має невизначеність. Після вересневого рішення ЄЦБ немає гарантій, що вартість фінансування швидко знизиться найближчими місяцями.
Водночас справді привабливі об’єкти в найбільш затребуваних районах Лазурного Берега залишаються обмеженими в пропозиції.
Якщо покупець знаходить нерухомість, яка відповідає його вимогам і пропонується за реалістичною ринковою ціною, очікування кількох місяців лише заради потенційної економії кількох десятих процентного пункту на кредиті варто співвіднести з ризиком того, що об’єкт уже не буде доступним.
Вартість фінансування важлива, але локація, якість і рідкісність об’єкта мають не менше значення.
Що зростання ставок означає для продавців?
Для власників нерухомості підвищення ставок не означає, що ціну потрібно автоматично знижувати. Однак реалістичне позиціонування об’єкта стає ще важливішим.
Якщо квартира чи вілла справді рідкісна й правильно оцінена, продавець і надалі може залишатися в сильній переговорній позиції.
Водночас якщо об’єкт знаходиться на ринку кілька місяців, має перегляди, але не отримує серйозних пропозицій, варто повторно проаналізувати його позиціонування відносно конкурентних об’єктів і останніх порівнянних угод.
Додаткові витрати на рекламу не завжди можуть компенсувати неправильне позиціонування об’єкта відносно ринку.
Більш вибірковий ринок нерухомості Лазурного Берега
Ринок нерухомості Франції входить в осінь 2026 року з дорожчим фінансуванням, але нинішні умови суттєво відрізняються від повного кредитного блокування. Банки продовжують фінансувати якісні досьє, а покупці залишаються активними.
На Лазурному Березі вплив суттєво відрізняється залежно від об’єкта, цінового сегмента та профілю покупця.
У затребуваних локаціях, таких як Ніцца, Канни, Антіб, Мужен, Saint-Jean-Cap-Ferrat та райони поблизу Монако, об’єкти, що поєднують сильну локацію, якість і рідкісність, продовжують вирізнятися серед більш стандартних пропозицій.
Головна зміна полягає в тому, що покупці стають вимогливішими. Вони ретельніше порівнюють пропозиції, активніше ведуть переговори й менше готові платити премію за об’єкт, який не має очевидних переваг порівняно з конкурентними варіантами.
Для справді рідкісної нерухомості зростання ставок може більше впливати на умови переговорів, ніж на фундаментальну привабливість самого об’єкта.
Для стандартніших об’єктів правильна оцінка та ринкове позиціонування стають ще важливішими.
Купуєте або продаєте нерухомість на Лазурному Березі?
Property ServiceAzur працює на Лазурному Березі з 2003 року. Наша команда допоможе оцінити поточні ринкові умови, підібрати нерухомість або правильно позиціонувати ваш об’єкт для продажу з урахуванням його локації, характеристик і сегмента ринку.