Ипотечные ставки во Франции снова растут. После нескольких месяцев относительной стабильности решение Европейского центрального банка повысить ключевые процентные ставки в сентябре 2026 года обозначило изменение условий кредитования.
Для рынка недвижимости Лазурного Берега главный вопрос заключается в том, может ли более дорогое финансирование оказать давление на цены в Ницце, Каннах, Антибе и наиболее востребованных локациях, таких как Cap d’Antibes и Saint-Jean-Cap-Ferrat.
Ответ не столь однозначен. Финансирование становится дороже, а покупатели внимательнее оценивают соотношение цены и качества. При этом качественные и действительно редкие объекты сохраняют особое положение на рынке Côte d’Azur.
Ипотечные ставки во Франции снова растут
10 сентября 2026 года Европейский центральный банк повысил ключевые ставки на 0,25 процентного пункта. Решение было принято на фоне сохраняющегося инфляционного давления и прогноза, согласно которому инфляция будет оставаться выше целевого уровня ЕЦБ в 2% в течение продолжительного периода.
Французские банки начали корректировать условия кредитования ещё до решения ЕЦБ.
В сентябре 2026 года средняя ставка во Франции составляет около 3,4% для ипотечного кредита на 20 лет, хотя конкретные условия заметно различаются в зависимости от банка и финансового профиля заёмщика.
Клиенты с наиболее сильными досье всё ещё могут получить более выгодные условия, особенно при стабильном доходе, значительном собственном взносе и устойчивых отношениях с банком.
Таким образом, речь не идёт о возвращении к жёстким кредитным ограничениям 2023 года. Банки продолжают кредитовать, но стоимость финансирования растёт, а требования становятся более избирательными.
Как повышение ставок влияет на покупателей недвижимости?
Даже небольшое повышение процентной ставки может стать существенным при крупной сумме кредита и длительном сроке финансирования.
Для Лазурного Берега это особенно актуально: объём финансирования нередко составляет несколько сотен тысяч евро, а для более дорогих приобретений — более €1 млн.
Для покупателя квартиры или виллы стоимостью от €1 млн до €3 млн рост ставок не обязательно означает отказ от покупки. Однако он меняет подход к выбору недвижимости.
Покупатели внимательнее сравнивают предложения, точнее оценивают общую стоимость приобретения и активнее ведут переговоры, если у объекта есть очевидные недостатки или он уже долго находится на рынке.
Поэтому рост ипотечных ставок не обязательно приводит к общему снижению цен. Скорее он увеличивает разрыв между привлекательными объектами с реалистичной рыночной ценой и недвижимостью, заявленную стоимость которой сложно обосновать.
Влияние на разные сегменты Лазурного Берега неодинаково
Рост стоимости кредитования по-разному влияет на отдельные сегменты рынка недвижимости Côte d’Azur.
Наиболее зависимый от финансирования сегмент — прежде всего квартиры и виллы стоимостью примерно от €700 000 до €3 млн — естественно сильнее реагирует на изменение стандартных ипотечных ставок.
В сегментах prime и ultra-prime ситуация может быть иной.
В Каннах, Cap d’Antibes, Saint-Jean-Cap-Ferrat, Cap-d’Ail, Roquebrune-Cap-Martin и Монако международные покупатели могут располагать значительной ликвидностью или использовать private banking и альтернативные структуры финансирования.
Для таких клиентов изменение стандартной ипотечной ставки на несколько десятых процентного пункта может играть меньшую роль в общем решении о покупке.
Поэтому рассматривать рост ставок сам по себе как сигнал общего снижения цен на недвижимость Лазурного Берега было бы преждевременно.
Редкие и качественные объекты остаются лучше защищены
На Лазурном Берегу дефицит качественной недвижимости остаётся одним из фундаментальных факторов стоимости.
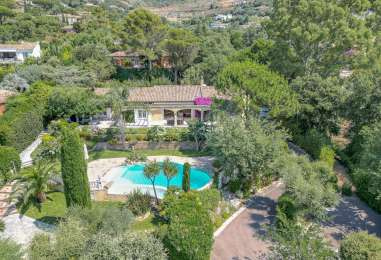
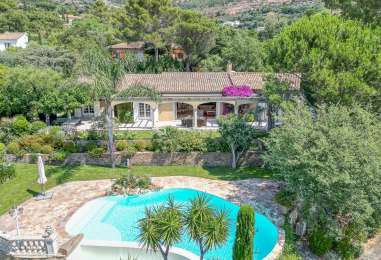
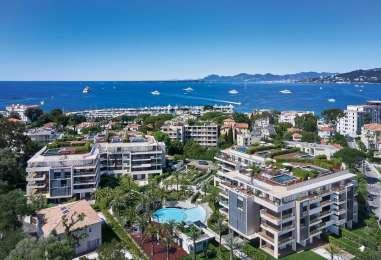
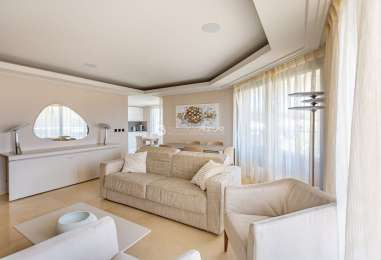
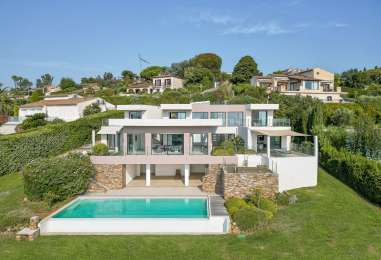
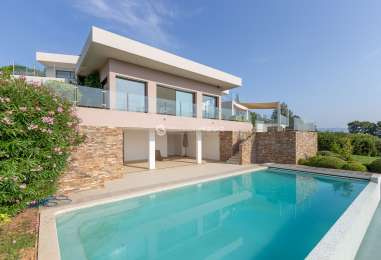
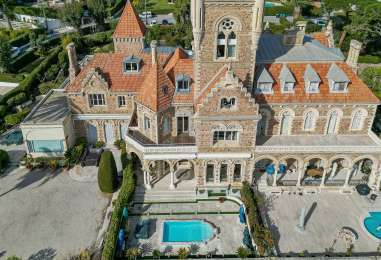
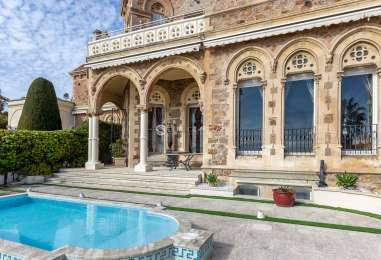
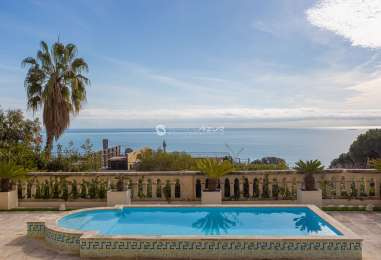
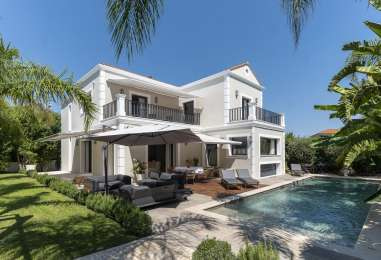
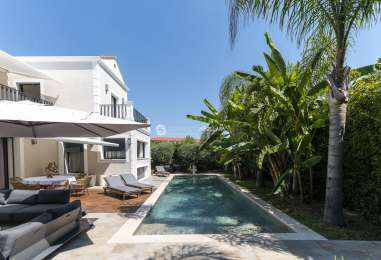
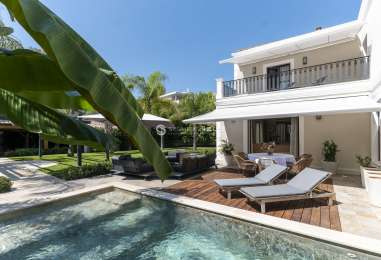
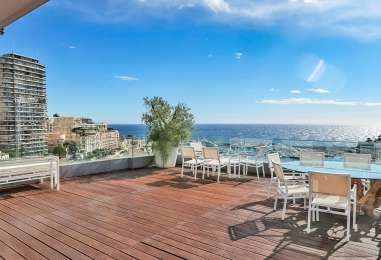
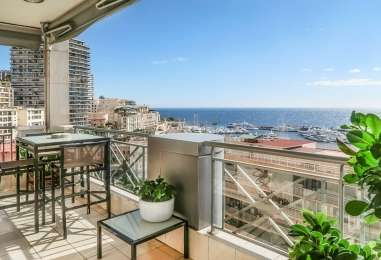
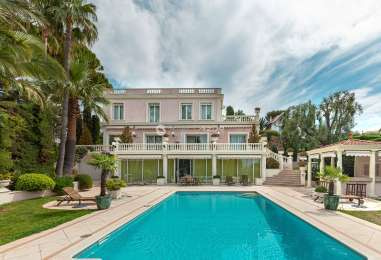
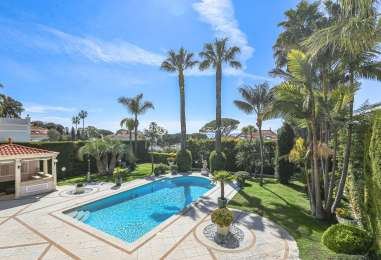
Виллу с видом на море, хорошим земельным участком, бассейном, удобным подъездом, гаражом и качественным ремонтом сложно заменить. То же относится к квартирам с исключительным адресом, большой террасой, панорамным видом или расположением на первой линии.
Объекты, сочетающие эти характеристики, обычно меньше напрямую зависят от изменения стоимости стандартного кредитования, поскольку покупатели сравнивают не только цену за квадратный метр. Они также платят за локацию, редкость и характеристики, которые трудно воспроизвести в другом объекте.
В то же время квартиры и виллы с большим количеством аналогов на рынке становятся более чувствительными к цене. Покупатели также внимательнее учитывают необходимость ремонта, отсутствие парковки, шум, неудачную экспозицию или низкую энергоэффективность.
Иными словами, более высокие ставки делают рынок недвижимости Лазурного Берега более избирательным.
Покупатели без кредита получают дополнительное преимущество в переговорах
В нынешней ситуации покупатели, способные приобрести недвижимость без банковского финансирования, могут получить дополнительное преимущество.
Однако для продавца недостаточно самого статуса «cash buyer». Сила предложения зависит также от отсутствия условия о получении кредита, понятного подтверждения наличия средств, возможности быстро перечислить депозит нотариусу и реалистичного срока завершения сделки.
Сравнивая два близких предложения, продавец может рассмотреть немного более низкую цену, если такая сделка несёт существенно меньший риск срыва.
Это особенно важно для международных покупателей недвижимости во Франции.
Наличие достаточного капитала ещё не означает, что средства можно немедленно перевести. Французские банки и нотариусы проводят проверки, касающиеся происхождения средств, банка-отправителя и, при необходимости, корпоративной структуры, используемой для приобретения.
Поэтому международным покупателям желательно подготовить документы о происхождении средств ещё до подписания предварительного договора купли-продажи.
Стоит ли ждать нового снижения ставок?
Некоторые покупатели могут решить отложить приобретение в надежде на новое снижение стоимости кредитов.
Однако такая стратегия также связана с неопределённостью. После сентябрьского решения ЕЦБ нет гарантии, что стоимость финансирования быстро снизится в ближайшие месяцы.
При этом действительно привлекательные объекты в наиболее востребованных районах Лазурного Берега остаются ограниченными в предложении.
Если покупатель нашёл подходящую недвижимость по реалистичной рыночной цене, ожидание нескольких месяцев исключительно ради потенциальной экономии нескольких десятых процентного пункта по кредиту следует сопоставлять с риском того, что сам объект уже не будет доступен.
Стоимость финансирования важна, но локация, качество и редкость объекта имеют не меньшее значение.
Что повышение ставок означает для продавцов?
Для собственников недвижимости рост ставок не означает, что цену нужно автоматически снижать. Однако реалистичное рыночное позиционирование становится ещё важнее.
Если квартира или вилла действительно редкая и правильно оценена, продавец по-прежнему может сохранять сильную переговорную позицию.
Если же объект находится на рынке несколько месяцев, получает просмотры, но не получает серьёзных предложений, имеет смысл повторно оценить его позиционирование относительно конкурирующих объектов и последних сопоставимых сделок.
Дополнительные расходы на рекламу не всегда способны компенсировать неправильное позиционирование объекта относительно рынка.
Более избирательный рынок недвижимости Лазурного Берега
Рынок недвижимости Франции входит в осень 2026 года с более дорогим финансированием, однако нынешние условия существенно отличаются от полного кредитного блокирования. Банки продолжают финансировать сильные досье, а покупатели остаются активными.
На Лазурном Берегу эффект заметно различается в зависимости от объекта, ценового сегмента и профиля покупателя.
В востребованных локациях, таких как Ницца, Канны, Антиб, Мужен, Saint-Jean-Cap-Ferrat и районы рядом с Монако, объекты, сочетающие сильную локацию, качество и редкость, продолжают выделяться на фоне более стандартных предложений.
Главное изменение — более требовательный покупатель. Клиенты тщательнее сравнивают предложения, активнее ведут переговоры и меньше готовы платить премию, если объект не имеет очевидного преимущества перед конкурентными вариантами.
Для действительно редкой недвижимости рост ставок может сильнее влиять на условия переговоров, чем на фундаментальную привлекательность самого объекта.
Для более стандартных объектов правильная оценка и рыночное позиционирование становятся ещё важнее.
Покупаете или продаёте недвижимость на Лазурном Берегу?
Property ServiceAzur работает на Лазурном Берегу с 2003 года. Наша команда поможет оценить текущую ситуацию на рынке, подобрать недвижимость или правильно позиционировать ваш объект для продажи с учётом его локации, характеристик и рыночного сегмента.